Конкуренция за средства клиентов ужесточается
Предпочтениям при выборе стратегии инвестирования и сбережения средств в 2026 году начали меняться. Об этом заявили эксперты финансового рынка — участники заочного круглого стола «Сберегательные стратегии», опрошенные Infopro54.
Самым популярным инструментом размещения средств в регионе, по-прежнему, остаются депозиты. Например, портфель сбережений розничных клиентов ВТБ в Новосибирской области вырос на 11%. Как отметил управляющий ВТБ Новосибирской области Андрей Беднарский, несмотря на снижение ставок, объем депозитной базы в банке остается стабильным.
— Как и в прошлом году, новосибирцы отдают предпочтение простым и понятным инструментам с гарантированной доходностью — классическим вкладам и накопительным счетам. В целом интерес к депозитам растет, — говорит и заместитель руководителя Абсолют Банка в Новосибирске Ирина Чернощук.
Тем не менее, по данным Сибирского ГУ Банка России, за год общий объем вкладов в Сибирском регионе вырос всего на 6% (до 1,022 трлн рублей), в то время как по стране в среднем — на 13%. Более того, в начале 2026 года в области был зафиксирован чистый отток: за первый квартал новосибирцы забрали из банков 17 млрд рублей (порядка 2% от всего объема сбережений на начало года).
— В первом полугодии 2026 года доля доходов, направляемых на накопления, упала с 10% до 4,4% — это минимум за 5 лет. Это связано не только со снижением доходности вкладов, но и с опережающим ростом расходов населения, — констатирует исполнительный директор, управляющий филиалом ПАО «БАНК УРАЛСИБ» в Новосибирске Наталья Голубева.
По ее словам, банки сегодня конкурируют за привлечение средств, предлагая повышенные ставки тем, кто ранее не пользовался их услугами или переводит пенсию/зарплату. Запросы на такие вклады выросли на 13–15% летом-осенью 2026 года.
Голубева назвала причины выбора вкладов населением:
- Инфляция остаётся выше целевого уровня (6–7% в 2026 году), поэтому население ищет способы защитить свои накопления.
- Возможность гибко управлять капиталом: перекладывать средства между банками ради лучших условий.
- Простота и надёжность банковских вкладов по сравнению с другими финансовыми инструментами.
Вкладчики пересматривают портфели
Наталья Голубева констатирует, что в 2026 году ставки по банковским вкладам снизились почти на треть: с 22% до 13% годовых. Это привело к смене предпочтений в депозитных портфелях жителей региона.
— В 2025 году мы наблюдали тренд на сверхкороткие вклады. Потребители массово выбирали депозиты на 1–3 месяца, ожидая пика ключевой ставки. В 2026 году начался переток капитала на среднесрочные и долгосрочные вклады на фоне начавшегося цикла снижения ставок. Еще один явный тренд: в 2025 году клиенты предпочитали размещать все средства в один банк, если ставка размещения была более выгодная при бОльшей сумме вклада. В 2026 году в тренде диверсификация средств по банкам, — констатирует Голубева.
По ее оценке, сегодня на финансовом рынке Новосибирска наиболее востребованы среднесрочные и долгосрочные вклады (от 6 месяцев до года), а также гибкие накопительные счета.
Основную долю в портфеле ВТБ в Новосибирске занимают срочные депозиты, с начала года их объем вырос на 7%. При этом, меняется структура пассивов: вкладчики все чаще выбирают длинные депозиты, чтобы зафиксировать высокую доходность на горизонте 6–12 месяцев и более, ведь она практически сравнялась с доходностью по коротким срокам.
— Клиенты корректируют выбор продуктов и сроков. Мы ожидаем постепенного смещения интереса вкладчиков от краткосрочных (3-6 месяцев) к среднесрочным депозитам (от 6 месяцев до 1 года), — рассказал Андрей Беднарский.
В сентябре 2026 года, по словам Натальи Голубевой, новосибирцы активно выбирают банковские вклады с высокими процентными ставками, которые достигают до 30% годовых — их некоторые банки предлагают новым клиентам при размещении небольших сумм на короткий срок. Это связано с сохранением ключевой ставки Банка России на уровне 14%, что поддерживает привлекательность депозитов как инструмента сбережения.
— Наибольшей популярностью пользуются так называемые «вклады с промоставкой» — специальные предложения для новых клиентов или в рамках временных акций. Такие продукты позволяют зафиксировать высокую доходность на ограниченный период, после чего средства можно перевести в другой банк под новую акцию, — поясняет Наталья Голубева.
Золото бьет рекорды
По словам Натальи Голубевой к трендам 2026 года можно отнести интерес новосибирцев к золоту и другим драгоценным металлам, несмотря на разные мнения экспертов о перспективах этого актива.
Банкир отмечает, что новосибирцы инвестируют в золото по трем ключевым причинам:
- Защита от инфляции и девальвации рубля.
- Рост институционального спроса и ожидание ослабления доллара.
- Возможность снизить зависимость от одной валюты или эмитента.
— За январь-август 2026 года депозиты и инвестиции в золото принесли до 17,4% годовых, что сделало его одним из самых доходных активов.
По ее словам, крупнейшие международные управляющие компании увеличили долю золота в своих портфелях или сохранили значительную позицию, ожидая дальнейшего роста. Это связано с поиском инструментов диверсификации и защитой от валютных рисков.
Ирина Чернощук также наблюдает рост интереса клиентов к обезличенным металлическим счетам, в первую очередь в золоте.
— Определенным сдерживающим фактором выступает то, что драгметаллы волатильны, и успешное инвестирование в этот продукт предполагает дополнительные время на изучение рынка драгметаллов. Тем не менее, в банке за год количество обезличенных металлических счетов в золоте увеличилось в 2 раза, а общий объем в золоте прибавил 55%, — поясняет эксперт.
Она отмечает, что по сравнению с началом 2026 года прирост по количеству счетов ОМС в золоте составил 13%, а по общему объему драгоценного металла — на 10%. Средний объем золота, который размещает клиент банка на обезличенном металлическом счете (ОМС), составляет около 30 граммов.
В середине сентября глава Гознака Аркадий Трачук сообщал, что спрос на золото в пятиграммовых слитках, которые начали продавать в июне, поднялся в 2,5–3 раза. Предприятие готовится выпускать больше такой продукции, а причину повышенного интереса видит, в том числе, в геополитической обстановке. Эксперты
заявляли «Коммерсанту», что россияне вместо долларов начали скупать золото пятиграммовыми слитками.
Программе долгосрочных сбережений?
Бьет рекорды и спрос на программу долгосрочных сбережений с государственным софинансированием, особенно среди клиентов пенсионного и предпенсионного возраста. При этом Ирина Чернощук наблюдает появление нового тренда.
— Клиенты в возрасте 40-50 лет тоже начинают активно интересоваться ПДС и изучать специфику работы данного инструмента. За месяц мы зафиксировали увеличение общей суммы средств по договорам долгосрочных сбережений почти на треть. Средняя сумма договора на начало сентября составляет 56 800 рублей, — говорит собеседница редакции.
По мнению Натальи Голубевой, главным стимулом, влияющим на рост популярности программы долгосрочных сбережений в 2026 году, стал июль 2026 года. В этот период государство впервые перечислило реальное софинансирование на счета участников за их взносы за прошлые периоды — это вызвало новую волну спроса к ПДС.
Банкир назвала ключевые факторы, привлекающие новосибирцев вкладывать средства программу долгосрочных сбережений:
- Государственное софинансирование: до 36 тысяч рублей в год при взносе от 2 тысяч рублей. Для семей с детьми лимиты увеличены, что дополнительно стимулирует участие родителей.
- Налоговый вычет: максимальный размер вычета вырос до 88 тысяч рублей в год, а для договоров в пользу детей — до 500 тысяч рублей. Это делает программу особенно привлекательной для семейных инвесторов.
- Гарантии государства: сохранность средств застрахована на сумму 2,8 млн рублей плюс переведённые пенсионные накопления и государственные добавки.
- Гибкость выплат: выплаты возможны через 15 лет или по достижении пенсионного возраста, есть опции досрочного снятия без потери льгот (например, на лечение или при потере кормильца).
Фондовый рынок притягивает интерес
В качестве еще одного заметного тренда полугодия управляющий ВТБ в Новосибирске Андрей Беднарский назвал рост интереса к фондовому рынку. По данным ВТБ, спрос на инвестиционные продукты в регионе вырос на 23%. Это свидетельствует о постепенной диверсификации сбережений.
— По мере смягчения денежно-кредитной политики жители региона возвращаются к стратегиям, которые могут дать более высокую доходность на длинном горизонте, — говорит банкир.
Заместитель генерального директора по брокерскому бизнесу ФГ «Финам» Дмитрий Леснов также фиксирует рост притока активов на фондовый рынок, в первую очередь за счет перетока денежных средств со вкладов инвесторов.
— В подавляющем большинстве случаев эти средства инвестируют в такие же консервативные инструменты, аналогичные вкладам — это фонды денежного рынка и облигации надежных компаний с инвестиционным рейтингом, а также в ОФЗ. Мы ожидаем продолжения этой тенденции в ближайший год-два на фоне снижения ключевой ставки и, как следствие, роста интереса к инструментам фондового рынка, — подчеркивает Леснов.
По его словам, в целом поведение инвесторов из новосибирского региона совпадает с общими тенденциями в других регионах: снижение доли акций в портфелях инвесторов и рост интереса к облигациям и фондам денежного рынка за счет притока активов из банковского сегмента.
Тренды 2026 года усилятся
По мнению Ирины Чернощук, с учетом действующей ключевой ставки Центробанка 14% и тренда на замедление ее снижения, интерес к вкладам и накопительным счетам будет сохраняться. Особенно с учетом осторожного отношения к новым сберегательным инструментам.
— Каждая ситуация индивидуальна, но базовая рекомендация — диверсифицировать портфель. Одна часть — длинные деньги — вкладываются в продукты на срок свыше 1 года (НСЖ плюс ПДС), другая часть — ликвидные деньги (вклады на срок до года и накопительные счета). Наконец, третья часть — оформляются защитные инструменты (страховые продукты, которые сейчас все становятся все более востребованными), —констатирует собеседница редакции.
Наталья Голубева настроена еще более категорично. По ее словам, до конца 2026 года и в течение 2027 года предпочтения новосибирцев гарантированно изменятся. Это связано, в том числе, с макроэкономическими прогнозами Банка России. Банкир прогнозирует переток капитала в сверхдлинные вклады. По ее словам, в конце 2026 года начнется последняя волна фиксации двузначных ставок. Жители региона будут стремиться открыть классические депозиты на максимальный срок (2–3 года), чтобы гарантировать себе доходность около 11–12% в условиях, когда текущие рыночные ставки в 2027 году упадут ниже 10%.
Также она ожидает более заметный уход на фондовый рынок. По ее прогнозам, 2027 год станет временем расцвета рынка облигаций. На фоне снижения ставок по вкладам долгосрочные облигации федерального займа (ОФЗ) и бумаги надежных корпоративных эмитентов будут приносить доходность выше банковской.
Наталья Голубева прогнозирует реанимацию рынка недвижимости.
— К середине 2027 года рыночные ставки по ипотеке могут опуститься до приемлемых 12–15%. Это приведет к тому, что часть новосибирцев начнет забирать подешевевшие вклады и перенаправлять эти деньги в качестве первоначального взноса на покупку квартир. Инвестиции в жилье в Новосибирске снова начнут рассматривать как альтернативу консервативным сбережениям, — резюмировала эксперт.
Стоит отметить, что, по прогнозам аналитика новосибирского рынка недвижимости Сергея Николаева, в регионе уже растет спрос на инвестиционные покупки вторички. Он ожидает, что в 2026–2027 году этот рынок может показать хороший рост.
Ранее редакция сообщала о том, что более 4 лет придется продавать все накопившиеся новостройки Новосибирска. Среднемесячные продажи квартир в городе снизились почти на 40%.


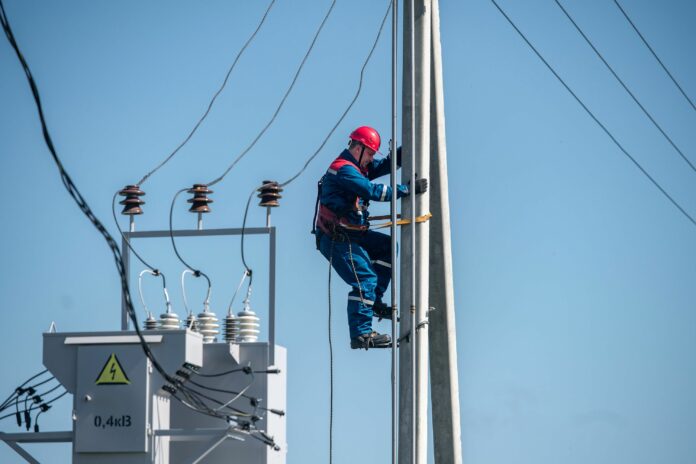
 «Россети Новосибирск» завершила цикл работ по подготовке электросетевой инфраструктуры к реконструкции поликлиники в рабочем поселке Сузун Новосибирской области.
 , являются эксклюзивными, то есть подготовлены на основе информации, полученной редакцией infopro54.ru. При цитировании, перепечатке ссылка на источник обязательна